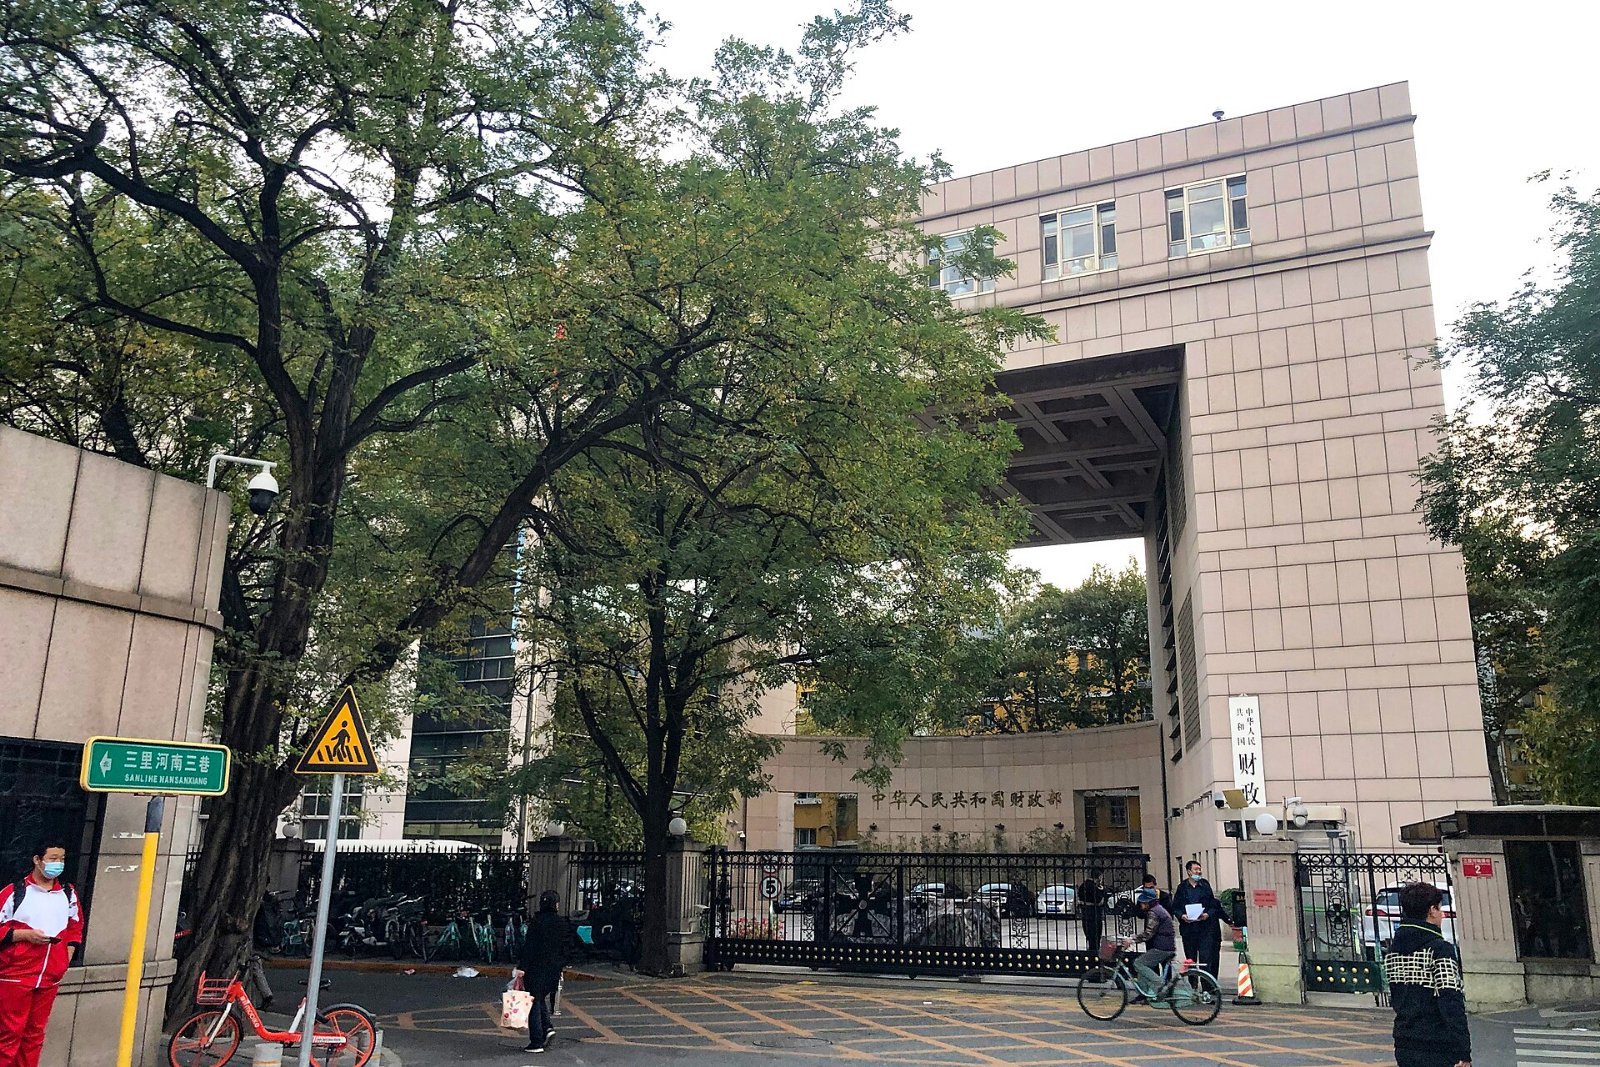
中国财政部周五(11月13日,北京时间)在官网发布《离岸信托个人所得税政策口径问答》,以八问八答的形式,就财政部、国家税务总局今年7月24日发布的《关于离岸信托个人所得税有关事项的公告》(以下简称《公告》)澄清执行细节,涉及香港强制性公积金(强积金,MPF)是否适用、汇率折算、财产原值、受托人变更、非上市公司股权估值和追征范围等问题。
八个问题怎么答
最受关注的是香港强积金。问答指出,强积金受香港强制性公积金计划管理局监管,面向不特定客户提供标准化养老金融服务,按《公告》第一条不属于离岸信托。据《南华早报》报道,这意味着内地居民持有的香港强积金账户被正式排除在外。
汇率方面,居民个人在2025年12月31日(含)前设立的离岸信托,计算装入环节和2025年及以前年度存续期间收益的应纳税所得额时,一律适用2025年12月31日人民币汇率中间价;2026年1月1日起取得的应税所得,在次年申报时适用上一纳税年度12月31日的中间价。非居民个人、信托终止或居民个人转为非居民个人等情形另有规定,计算清算收益时适用申报上一月最后一日的中间价。
财产原值方面,因装入时市场价值低于原值、或装入环节税款已超过追征期而未缴税的,原值不调整为装入时的市值,仍按取得财产时的价格确认。非上市公司股权在《公告》发布前装入离岸信托的,市场价值可按净资产核定法确定,不能低于对应的净资产份额。
其他几项:离岸信托存续期间只变更受托人,不视为信托终止并重新装入;信托所在地纳税年度与公历年度不一致的,以当地纳税年度最后一日所在的公历年度为准。香港上市公司以「先旧后新」方式配售融资,大股东通过同一离岸信托以相同价格卖出旧股、再认购新股,且新股在配售协议签署起14日内发行的,卖出不超过买入数量的部分可不视为转让信托财产。
追征范围方面,《公告》发布前信托已终止、或装入财产的居民个人已死亡的,不按《公告》第五条和第七条追征;但财产装入和存续期间产生的应纳税款仍按第十七条追征,信托由其他居民个人承继的,由承继人申报纳税。
政策背景
7月24日的《公告》确立了个人把资产装入离岸信托、信托存续收益和信托终止清算三个环节的征税规则,并设三个月过渡期。据香港文汇报报道,过渡期已结束,累计申报个人所得税突破1600亿元人民币;《南华早报》也报道,税务部门本周称已从该政策征得1600亿元(约240亿美元)税款。据《南华早报》报道,政策出台后曾在富裕家庭中引发广泛担忧,据报有人为筹措税款出售上市公司股份。据香港文汇报报道,央视13日发表评论称,这并非开征新税种,而是依法追回本应缴纳的税款。
与南加华人有什么关系
这套规则针对的是中国税收居民个人,以及向离岸信托装入财产后身份变化的情形。在南加生活、但仍有国内资产或在中国仍属税收居民的读者,建议请同时熟悉中美两国税法的专业人士评估;美国税务居民另有海外账户申报义务,可参考FBAR与8938表海外账户申报指南。更多相关消息见财政部话题页和香港话题页。具体执行以财政部和国家税务总局正式文件为准。
参考来源
- 财政部税政司:离岸信托个人所得税政策口径问答2026-11-12 PT(北京时间11月13日)
- 每日经济新闻:财政部发布离岸信托个人所得税政策口径问答2026-11-12 23:54 PT(北京时间11月13日15:54)
- 香港文汇报:財政部發文 釐清離岸信託個稅細則2026-11-13 12:19 PT(香港时间11月14日04:19)
- 《南华早报》:Beijing clarifies offshore trust tax rules, exempting Hong Kong MPF accounts2026-11-13 03:40 PT(香港时间19:40)
本文由新闻编辑组根据以上公开来源交叉核实后编写,事实如有出入请通过页面下方「纠错」告诉我们。