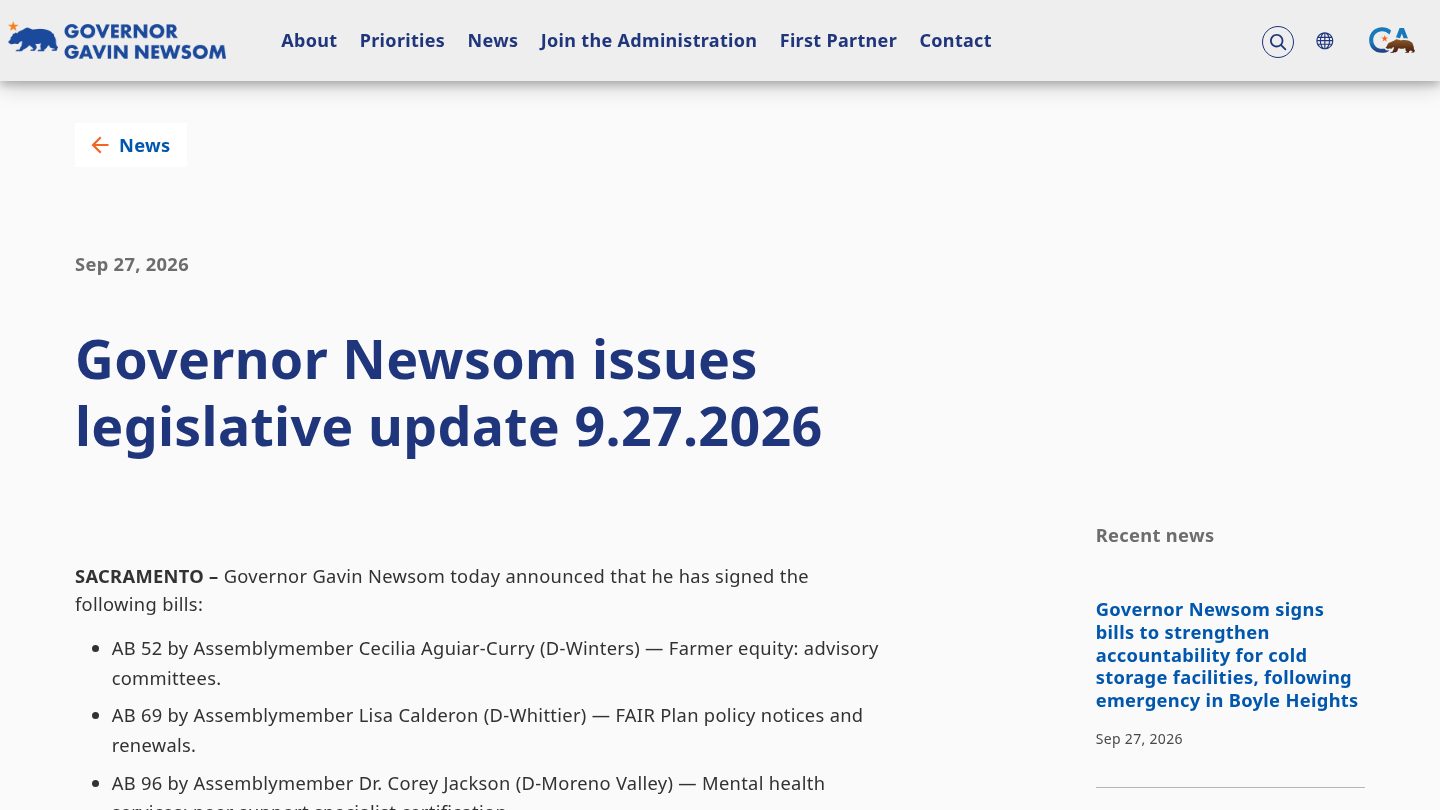
加州州长纽森(Gavin Newsom)9月27日(周日)晚公布一批法案签署结果,其中包括多项房屋保险消费者保护法案:州参议员艾伦(Benjamin Allen,民主党,圣莫尼卡)的SB 1301、州参议员帕迪亚(Steve Padilla,民主党,圣地亚哥)的SB 876,以及州众议员卡尔德隆(Lisa Calderon,民主党,惠提尔)有关加州公平保险计划(FAIR Plan)的AB 69和AB 1680。
对屋主来说,最需要知道的是:这几项新规大多从2028年1月1日起才生效,今明两年的续保仍按现行规则办理。
不续保:提前90天、把理由说清楚
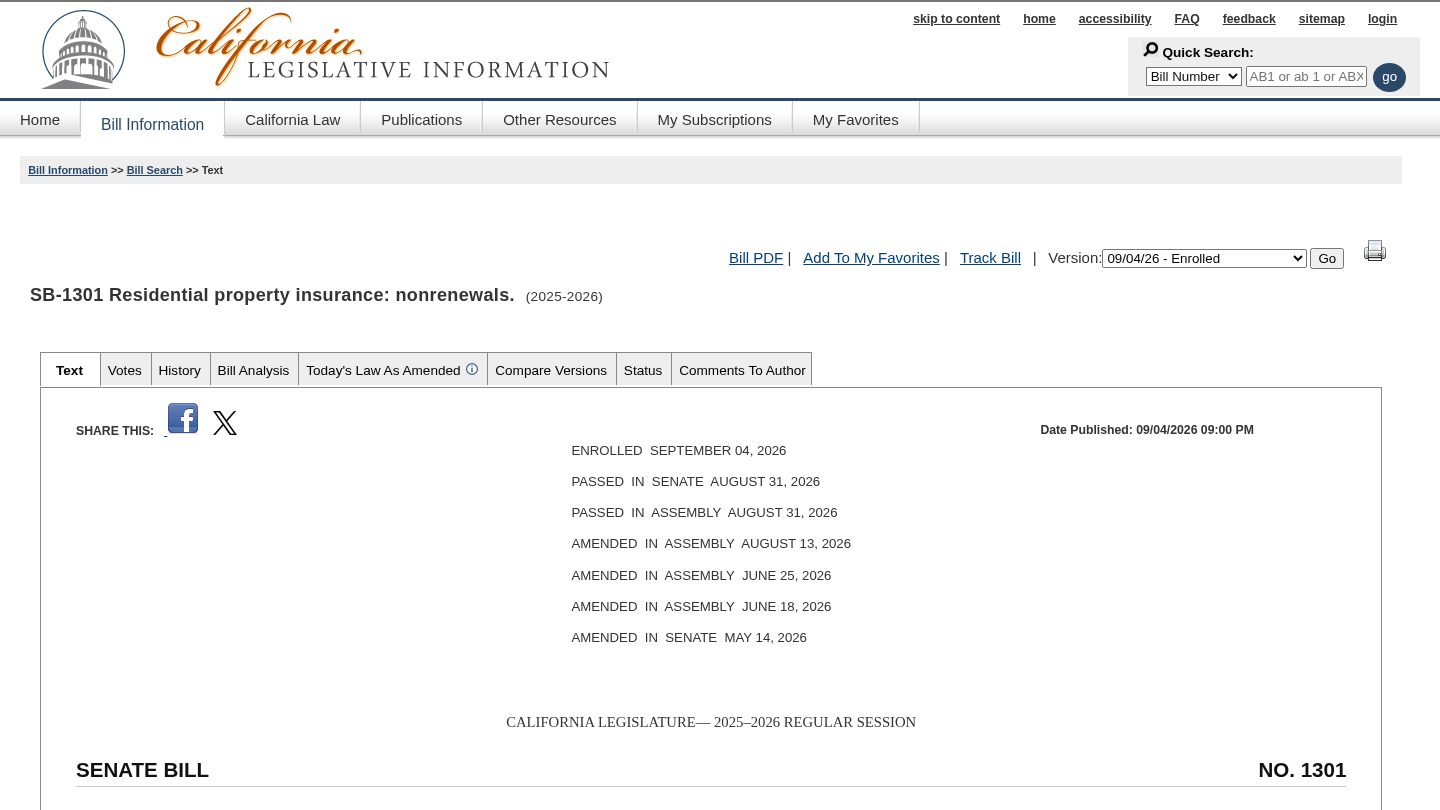
根据立法顾问的法案摘要,SB 1301规定,从2028年起,保险公司不续保房屋保险,须至少提前90天通知屋主(现行法律为75天);通知必须用白话详细说明不续保的理由,并附上作为依据的非航拍图像;屋主提出要求后,保险公司须在15天内提供所依据的房屋检查结果或报告。如果不续保与山火风险评估有关,还须告知屋主的山火风险评分,以及导致这一结论的房屋本身和周边环境条件。
如果问题是屋主可以补救的,保险公司须在保单到期前至少120天告知需要做哪些整改,并给屋主不少于90天去完成。法案还禁止保险公司仅因某些理赔、屋主此前的咨询,或在特定情况下仅因屋顶年龄而拒绝续保。从2029年起,保险公司每年要向保险专员报告相关数据,保险局汇总后公开。
理赔与临时住宿
SB 876规定,保险公司签发或续保可按重置成本理赔的房屋保险时,必须向屋主提供高出保额至少50%的延伸重置成本保障选择,屋主拒绝的须留下记录。发生与紧急状态有关的全损时,使用损失、公平租金等保障不少于24个月,并在房屋可以居住后再延长15天。涉及紧急状态的理赔,保险公司须在收到理赔通知后30天内指定一名主要联系人。与紧急状态有关的不公平或欺骗性做法,罚款上限提高到每项1万美元、蓄意的2万美元。SB 876的条款2028年1月1日起生效。
AB 69授权FAIR Plan从2028年起,把保单持有人的资料提供给参与「清算所」计划的私营保险公司,让它们向FAIR Plan用户报价。AB 1680要求FAIR Plan按保险专员的要求纠正违规,未在约定期限内纠正的最高罚款2万美元。
两项理赔法案遭否决
同一天,纽森否决了州参议员佩雷斯(Sasha Renée Pérez,民主党,帕萨迪纳)提出的SB 877和SB 878。根据州长办公室的清单,SB 877涉及房屋保险的「损失估算透明度」,SB 878涉及保险业务行为。
纽森在否决信中说,这两项法案是把加州保险局已通过的技术性法规和指引写进法律,用来厘清理赔文件的定义、规定向保单持有人付款的时限。他说保险局近年已推出「可持续保险战略」等「酝酿数十年」的重大改革,而这两项法案「试图把一些不相关的现行法规写进法律,目前没有必要」。
屋主现在要知道的
新法生效前,现行规则不变:保险公司不续保仍须至少提前75天通知。正在考虑买房的读者,可参考本站首次在加州买房全流程指南,把房屋保险的可得性和保费提前算进预算。更多新通过的法律见新法专题。
参考来源
- 加州州长办公室:Governor Newsom issues legislative update 9.27.20262026-09-27 21:28 PT
- 加州立法资讯网 SB 1301:SB-1301 Residential property insurance: nonrenewals.2026-09-04 21:00 PT(定稿文本)
- 加州立法资讯网 SB 876:SB-876 Fire and residential property insurance.定稿文本(9月27日签署)
- 加州立法资讯网 AB 69:AB-69 FAIR Plan policy notices and renewals.定稿文本(9月27日签署)
- 加州立法资讯网 AB 1680:AB-1680 California FAIR Plan Association.定稿文本(9月27日签署)
- 州长否决信 SB 877、SB 878:Veto message: Senate Bills 877 and 8782026-09-27
本文由新闻编辑组根据以上公开来源交叉核实后编写,事实如有出入请通过页面下方「纠错」告诉我们。